

Οι φυσικές καταστροφές αναμένεται να κοστίζουν στον κόσμο 450 δισ. δολάρια σε μια τυπική χρονιά, σύμφωνα με νέα πρόβλεψη, ενώ λιγότερο από το ήμισυ αυτών των ζημιών καλύπτεται από ασφαλιστήρια συμβόλαια.
Σύμφωνα με τους FT έως και το 62% των παγκόσμιων ζημιών από φυσικές καταστροφές παραμένει ανασφάλιστο, σύμφωνα με νέα έρευνα της εταιρείας μοντελοποίησης κινδύνων Verisk. Αυτό αφήνει νοικοκυριά, επιχειρήσεις και κυβερνήσεις αντιμέτωπα με περίπου 279 δισ. δολάρια ανασφάλιστων ζημιών σε μια μέση χρονιά — και με πολύ μεγαλύτερες απώλειες κατά τις πιο καταστροφικές χρονιές.
Το αυξανόμενο κόστος αντανακλά τον ολοένα μεγαλύτερο αντίκτυπο της κλιματικής αλλαγής και της αστικής επέκτασης, που έχει θέσει περισσότερα ακίνητα σε κίνδυνο, καθώς και την άνοδο του κόστους κατασκευής κατοικιών, το οποίο στις ΗΠΑ έχει αυξηθεί ταχύτερα από τον πληθωρισμό.
Ο ασφαλιστικός κλάδος αντιμετωπίζει επίσης αυξανόμενες ζημιές από τους κινδύνους που συνδέονται με φυσικές καταστροφές, παρότι καλύπτει ολοένα μικρότερο ποσοστό των συνολικών εκτιμώμενων ζημιών.
Το περασμένο έτος ήταν το έκτο συνεχόμενο κατά το οποίο οι παγκόσμιες ασφαλισμένες ζημιές ξεπέρασαν τα 100 δισ. δολάρια. Παρότι κανένας τυφώνας δεν έφτασε στις ηπειρωτικές ΗΠΑ, οι ασφαλιστικές εταιρείες κατέβαλαν αποζημιώσεις για τις πυρκαγιές στην Καλιφόρνια, οι οποίες σημείωσαν ρεκόρ κόστους, καθώς και για σφοδρές καταιγίδες, οι οποίες έχουν καταστεί ολοένα ακριβότερες.
Εξαίρεση κινδύνων από τα συμβόλαια
Αντιδρώντας στην αύξηση του κόστους από τις καταιγίδες στις ΗΠΑ, συμπεριλαμβανομένου του κόστους επισκευής στεγών, οι ασφαλιστικές εταιρείες έχουν αυστηροποιήσει τους όρους των συμβολαίων και έχουν εξαιρέσει πολλούς από αυτούς τους κινδύνους από τα τυπικά ασφαλιστήρια συμβόλαια. Μεγάλες ασφαλιστικές εταιρείες έχουν επίσης αποχωρήσει πλήρως από ορισμένες περιοχές, επιλέγοντας να μην ανανεώνουν συμβόλαια κατοικιών που θεωρούνται ότι διατρέχουν υψηλό κίνδυνο.
Σε πολλές αναδυόμενες αγορές που πλήττονται σοβαρά από δαπανηρές φυσικές καταστροφές, τα νοικοκυριά και οι επιχειρήσεις αγοράζουν ελάχιστη ή καθόλου ασφαλιστική κάλυψη. Ως αποτέλεσμα αυτών των τάσεων, το ποσοστό των παγκόσμιων ζημιών που καλύπτεται από ασφάλιση μειώνεται.
Ένας σεισμός στη Μιανμάρ τον Μάρτιο του 2025 προκάλεσε ζημιές περίπου 12 δισ. δολαρίων, από τις οποίες οι ασφαλιστικές εταιρείες κάλυψαν λιγότερα από 100 εκατ. δολάρια, σύμφωνα με τη Verisk, γεγονός που αντανακλά τη χαμηλή διείσδυση της ασφάλισης στην αγορά.
Οι πλημμύρες στο Τέξας τον Ιούλιο του 2025, οι οποίες προκάλεσαν τον θάνατο περισσότερων από 130 ανθρώπων, αναμενόταν να κοστίσουν 1,1 δισ. δολάρια, όμως το μεγαλύτερο μέρος αυτών των ζημιών παρέμεινε ανασφάλιστο, καθώς η κάλυψη για πλημμύρες εξαιρείται από τα τυπικά ασφαλιστήρια συμβόλαια κατοικίας στις ΗΠΑ.
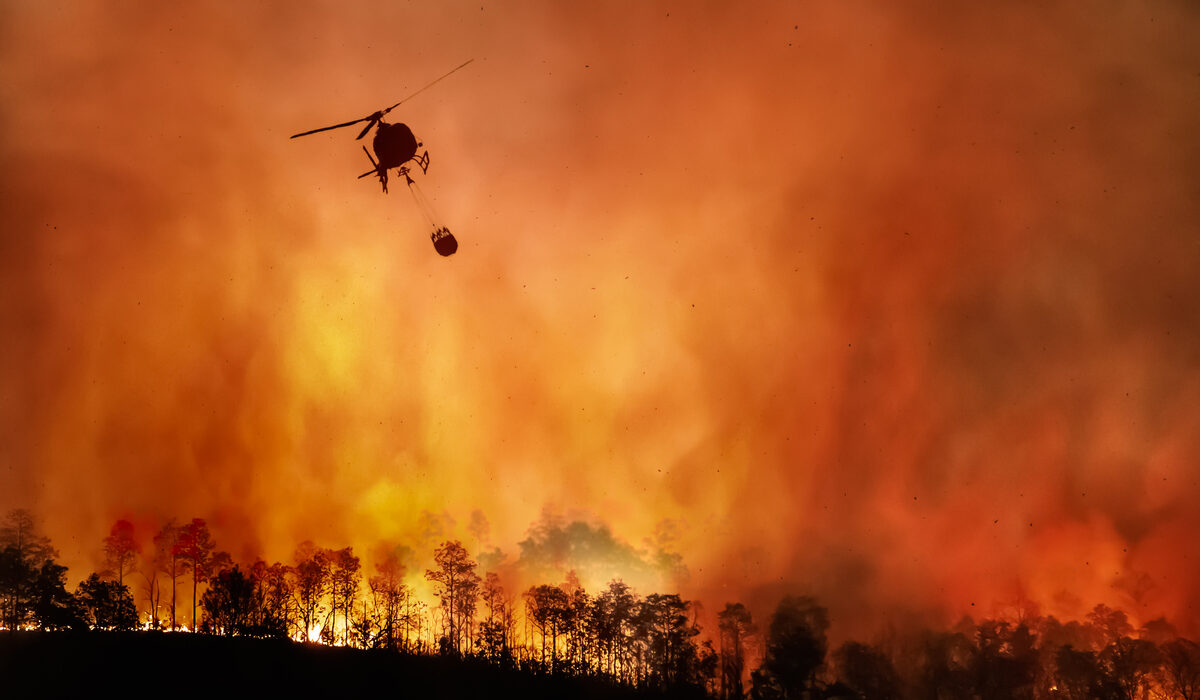
Οι πυρκαγιές στο Λος Άντζελες τον Ιανουάριο του 2025, οι οποίες προκάλεσαν οικονομικές ζημιές έως και 65 δισ. δολάρια, έπληξαν κυρίως ακίνητα που διέθεταν ασφαλιστική κάλυψη κατοικίας.
Ωστόσο, έως και το 35% των ακινήτων δεν διέθετε ασφάλιση, σύμφωνα με τη Verisk, λόγω της «υποχώρησης των ασφαλιστικών εταιρειών» — δηλαδή της αποχώρησης μεγάλων ασφαλιστών από την πολιτεία εξαιτίας της αύξησης του κόστους. Αυτό είχε ως αποτέλεσμα πολλοί ιδιοκτήτες κατοικιών να στραφούν στο πολιτειακά υποστηριζόμενο ασφαλιστικό πρόγραμμα έσχατης λύσης της Καλιφόρνιας, το Fair Plan.
Παρά την αύξηση των ζημιών σε ολόκληρο τον ασφαλιστικό κλάδο, οι αμερικανικές ασφαλιστικές εταιρείες κατοικιών έχουν απολαύσει μια περίοδο υψηλής κερδοφορίας, ενισχυμένη από την αύξηση των ασφαλίστρων και τη μείωση της έκθεσής τους σε κατοικίες υψηλότερου κινδύνου.
Η State Farm, η μεγαλύτερη ασφαλιστική εταιρεία περιουσίας και ατυχημάτων στις ΗΠΑ, ανακοίνωσε το 2024 ότι δεν θα ανανεώσει τα συμβόλαια 72.000 ιδιοκτητών ακινήτων σε ολόκληρη την Καλιφόρνια, όπου άλλοι ασφαλιστές, όπως η AIG, έχουν σε μεγάλο βαθμό αποχωρήσει από τη ρυθμιζόμενη ασφαλιστική αγορά.
Η Progressive δήλωσε σε τηλεδιάσκεψη για τα οικονομικά της αποτελέσματα αυτόν τον μήνα ότι είχε «σκόπιμα περιορίσει τη διαθεσιμότητα, απαιτώντας περισσότερους ελέγχους κατά την ανάληψη κινδύνου, ως τρόπο προσεκτικού ελέγχου της ανάπτυξης και προστασίας της κερδοφορίας».
Η ασφαλιστική εταιρεία δήλωσε επίσης ότι αρνήθηκε να ανανεώσει συμβόλαια για παράκτια ακίνητα υψηλού κινδύνου στη Φλόριντα και ότι είχε μειώσει την έκθεσή της στους κινδύνους από καταιγίδες και πυρκαγιές και αλλού, ενώ «αναπτυσσόταν ταχύτερα σε αγορές με χαμηλότερο κίνδυνο από ακραία καιρικά φαινόμενα».
«Οι ασφαλιστικές εταιρείες αποσύρονται από περιοχές που δεν θέλουν πλέον να ασφαλίζουν, μεταφέρουν αυτόν τον κίνδυνο στις κυβερνήσεις και στους ιδιώτες, διαλύουν τις τοπικές αγορές και στη συνέχεια αυξάνουν δραστικά τα ασφάλιστρά τους. Αυτό είναι ένα μοτίβο», δήλωσε ο Pete Sikora, ανώτερος σύμβουλος της ακτιβιστικής οργάνωσης New York Communities for Change.